Le Finistère Assurance, espace courtier : forces et limites
Le finistere assurance espace courtier : accès SAFARI, suivi des dossiers, souscription et limites. Découvrez notre guide complet pour les intermédiaires.
7 min de lecture
4,8sur 5513 votes
- 4,9Klecteurs
- 11en ce moment
- 202partages
Notre avis
Le Finistère Assurance
4,0 sur 5
Utile aux courtiers partenaires pour gérer leurs dossiers, mais il ne s'adresse pas aux assurés particuliers et dépend étroitement des contrats.
Les points positifs
- Assureur mutualiste implanté à Quimper
- Espace courtier centralise production, sinistres, comptabilité et portefeuille
- Souscription et déclaration en ligne pour certaines opérations
- Offre habitation, plaisance et risques professionnels
- Réduit les manipulations répétitives pour les partenaires
Les points négatifs
- Pas un espace client pour assurés particuliers
- Accès soumis à habilitation et identifiants SAFARI valides
- Qualité dépend du contrat précis, pas de la marque
- Outil numérique ne permet pas d'évaluer les garanties réelles
- Confusion possible entre espace courtier et espace assuré
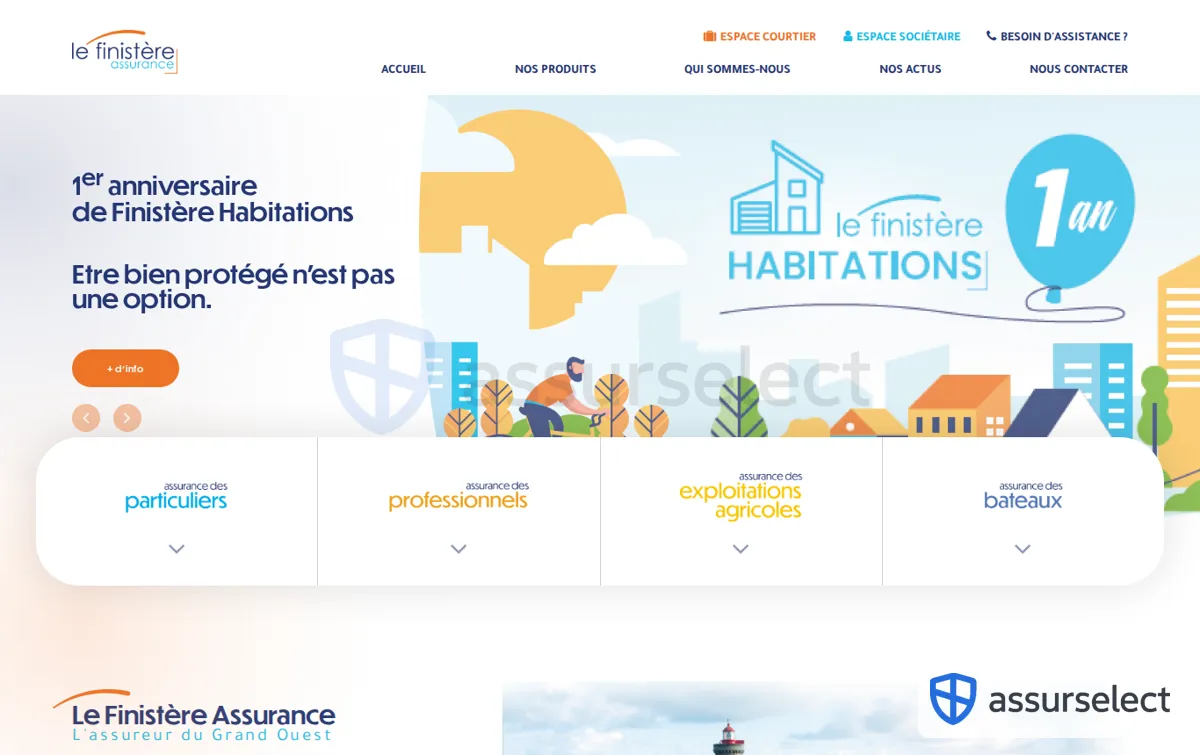
Le Finistère Assurance est un assureur mutualiste implanté à Quimper, qui propose notamment des assurances habitation, plaisance et professionnelles. Son espace courtier, aussi appelé espace courtage, est un portail réservé aux intermédiaires disposant d’un identifiant SAFARI. Il sert à suivre les dossiers, souscrire certains contrats, déclarer des sinistres et consulter des éléments de portefeuille. L’intérêt dépend donc surtout du profil : c’est un outil professionnel de gestion, et non un espace client destiné aux assurés particuliers.
Le Finistère Assurance : activité, implantation et contrats proposés
Le Finistère Assurance se présente comme un assureur mutualiste du Grand Ouest. Son siège social est situé à Quimper, au 8 route de l’Innovation. Cette implantation régionale fait partie de son positionnement, avec une offre orientée vers la protection des biens et des activités de particuliers comme de professionnels.
Les catégories mises en avant comprennent l’assurance habitation, les solutions liées à la plaisance et des couvertures pour les professionnels. Selon le contrat et l’activité déclarée, les besoins peuvent aussi concerner la responsabilité civile, les dommages aux biens, les véhicules ou la protection juridique. Une offre ne se juge toutefois pas seulement à son intitulé : il faut contrôler les garanties, plafonds, exclusions, franchises et conditions de déclaration prévues dans les documents contractuels.
Pour préparer cette comparaison, notre guide sur les protections utiles dans une assurance habitation aide à distinguer les garanties de base de celles qui répondent à un risque concret. Pour les professionnels, la même méthode reste pertinente : une activité, un local, des équipements et une responsabilité vis-à-vis de tiers n’exposent pas aux mêmes sinistres.
À quoi sert l’espace courtier du Finistère Assurance ?
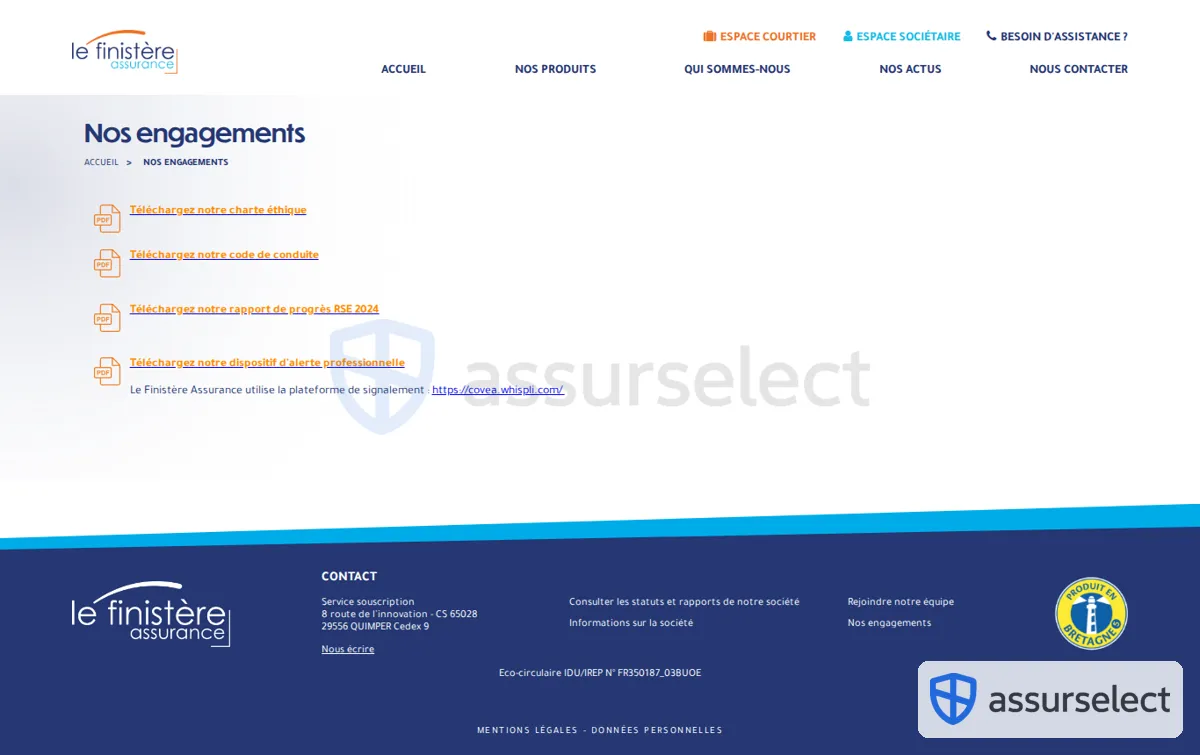
L’espace courtier du Finistère Assurance est conçu pour les courtiers et partenaires habilités. Il centralise plusieurs opérations qui seraient autrement dispersées entre échanges administratifs, documents commerciaux et suivi de dossiers. La présence d’un identifiant SAFARI confirme que l’accès relève d’un environnement professionnel avec des droits propres à chaque utilisateur.
Les fonctionnalités citées pour cet espace couvrent le suivi de production, la gestion de sinistres, la comptabilité, l’édition de portefeuille, ainsi que des opérations de souscription et de déclaration de sinistre en ligne. Leur utilité est pratique pour un cabinet qui veut retrouver l’état d’un dossier, documenter une demande ou garder une vision de son portefeuille sans multiplier les canaux.
- Le suivi de production permet de consulter l’avancement des affaires et des contrats gérés.
- La gestion de sinistres facilite le traitement administratif des déclarations et leur suivi.
- Les fonctions de comptabilité et d’édition de portefeuille servent au pilotage de l’activité du courtier.
- La souscription en ligne peut fluidifier certaines démarches, sous réserve des règles applicables au produit concerné.
Cette centralisation est un point fort lorsque le courtier travaille régulièrement avec cet assureur. Elle a moins d’intérêt pour une personne qui cherche à consulter son propre contrat : dans ce cas, il faut s’orienter vers le canal client ou le contact indiqué sur ses documents d’assurance.
Se connecter avec un identifiant SAFARI et résoudre les blocages
La connexion à l’espace courtage suppose de disposer d’identifiants professionnels valides, dont l’identifiant SAFARI. Un courtier déjà référencé doit saisir ses informations sur le portail prévu à cet effet et respecter les procédures de sécurité demandées. Il est préférable d’éviter les accès depuis un appareil partagé et de ne jamais transmettre ses codes par messagerie.
Une session bloquée, un mot de passe oublié ou un identifiant perdu ne justifient pas de créer un nouvel accès de son côté. Le bon réflexe consiste à utiliser l’aide proposée sur l’espace courtage ou à contacter le support compétent afin de faire vérifier le compte. Cette démarche limite les doublons, les erreurs de rattachement et les accès non autorisés.
Avant d’utiliser un outil de souscription ou de déclaration en ligne, le courtier a intérêt à vérifier les informations saisies et les pièces demandées. Pour le suivi d’un dommage, connaître les étapes de la déclaration d’un sinistre permet aussi de rassembler les éléments utiles sans confondre déclaration, instruction et indemnisation. La transmission numérique accélère certaines opérations, mais elle ne remplace pas les conditions du contrat ni l’analyse du dossier.
Points forts et limites de Le Finistère Assurance et de son espace courtage
| Points forts | Limites à garder en tête |
|---|---|
| Un assureur mutualiste identifié dans le Grand Ouest, avec un ancrage à Quimper. | Le portail courtier ne constitue pas un espace personnel pour les assurés particuliers. |
| Un espace professionnel qui réunit production, sinistres, comptabilité et portefeuille. | L’accès dépend d’une habilitation et d’identifiants SAFARI valides. |
| Une offre qui couvre des besoins courants comme l’habitation, la plaisance et les risques professionnels. | La qualité d’une solution dépend du contrat précis, pas seulement de la marque ou du canal de distribution. |
| Des démarches de souscription et de déclaration accessibles en ligne pour certaines opérations. | Un outil numérique ne permet pas à lui seul d’évaluer l’étendue réelle des garanties. |
La principale force du dispositif est sa cohérence pour les intermédiaires qui ont besoin d’un point d’entrée pour gérer leurs dossiers. L’espace courtier répond à une logique de travail, avec des outils de suivi et d’administration. Pour un professionnel déjà partenaire, cette organisation peut réduire les manipulations répétitives et améliorer la disponibilité de l’information.
La limite majeure tient à la confusion possible entre espace courtier et espace assuré. Une personne qui cherche un justificatif, une échéance ou une modification de contrat ne doit pas supposer que le portail SAFARI lui est ouvert. Elle doit vérifier le canal adapté auprès de son interlocuteur ou dans ses documents contractuels.
Il faut également comparer la franchise avec les garanties réellement utiles. Notre article sur l’arbitrage entre franchise et niveau de garantie donne une grille de lecture simple avant de retenir une formule. Une cotisation attractive peut être moins intéressante si la franchise, les plafonds ou les exclusions réduisent la protection attendue.
À lire aussi
Quelle place face aux autres assureurs et courtiers ?
Le Finistère Assurance occupe une place d’assureur régional mutualiste, avec des produits destinés aux particuliers et aux professionnels. Son positionnement peut convenir à un courtier qui souhaite disposer d’un interlocuteur et d’un extranet associé pour administrer une partie de son portefeuille. Il ne dispense pas de comparer les conditions proposées avec celles d’autres assureurs et de vérifier l’adéquation au risque assuré.
Face à un grand assureur national, la différence ne se résume pas à une opposition entre proximité et volume. Les éléments décisifs sont la disponibilité des garanties, les modalités de souscription, la qualité des documents remis, la réactivité de gestion et la possibilité de trouver une formule cohérente avec la situation du souscripteur. Pour une habitation, par exemple, la valeur des biens, le type de logement et la localisation modifient fortement le besoin.
Les données publiques permettent aussi de situer l’assureur dans un cadre réglementé. La fiche de l’ACPR, Banque de France, mentionne plusieurs branches d’agrément, dont la responsabilité civile générale, la responsabilité civile véhicules, la protection juridique et les pertes pécuniaires diverses. Cette information confirme la nature assurantielle de l’acteur, sans renseigner à elle seule sur le contenu ou le niveau de service d’un contrat donné.
Les avis clients disponibles en ligne peuvent apporter des retours d’expérience, mais ils doivent être lus avec recul. Un avis décrit une situation, une date et un produit précis, parfois dans le contexte d’un sinistre. Il ne suffit pas pour anticiper l’expérience d’un autre assuré. Mieux vaut confronter ces retours aux conditions générales, au mode de déclaration, aux délais annoncés et aux besoins personnels.
Pour un assuré qui envisage de quitter un contrat devenu inadapté, il est utile de connaître les étapes applicables après la première année de contrat. Cette vérification doit se faire avant toute nouvelle souscription afin d’éviter une période sans couverture ou le maintien involontaire de deux contrats.
Le Finistère Assurance peut être un bon choix pour un courtier habilité qui recherche un accès de travail structuré et distribue des contrats correspondant à son portefeuille. Il sera moins adapté à un particulier qui attend un portail courtier pour gérer directement ses garanties, ou à un professionnel qui ne compare pas le détail des protections avant de souscrire. Dans tous les cas, la décision doit s’appuyer sur les documents précontractuels et contractuels, ainsi que sur le risque réel à couvrir.
L’espace courtier du Finistère Assurance est-il accessible aux particuliers ?
Non, cet espace est présenté comme un outil destiné au courtage et aux utilisateurs habilités. Les assurés particuliers doivent utiliser les coordonnées et espaces indiqués sur leurs documents de contrat. En cas de doute, il est préférable de demander confirmation avant de communiquer des données personnelles.
Que peut faire un courtier depuis l’espace SAFARI ?
Le portail donne accès à des fonctions de suivi de production, de gestion de sinistres, de comptabilité et d’édition de portefeuille. Certaines démarches de souscription et de déclaration peuvent aussi être réalisées en ligne. Les fonctions disponibles dépendent toutefois des droits du compte et des produits concernés.
Comment agir si l’identifiant SAFARI ou le mot de passe ne fonctionne plus ?
Il faut passer par l’aide du portail ou le support professionnel prévu pour les utilisateurs de l’espace courtage. Ne tentez pas de contourner le blocage avec les identifiants d’un tiers. La réinitialisation doit préserver la sécurité et le bon rattachement du compte.
Quels contrats sont associés au Finistère Assurance ?
Les informations disponibles évoquent notamment l’habitation, la plaisance et les assurances professionnelles. Les garanties exactes, les exclusions et les conditions varient selon le produit souscrit. La notice et les conditions particulières restent les références à lire avant toute décision.
Les branches d’agrément ACPR suffisent-elles pour choisir un assureur ?
Non, elles indiquent les domaines dans lesquels l’organisme est agréé, mais elles ne remplacent pas l’examen d’une offre. Pour choisir, il faut rapprocher les garanties proposées de la situation à protéger, puis comparer les limites d’indemnisation, franchises et services prévus.
L’auteur
Rédactrice comparatifs assurance
Je décortique les contrats du quotidien pour en extraire les clauses qui comptent vraiment. Je teste les parcours de souscription et je note les pièges de rédaction.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5513 votes
Commentaires
Soyez le premier à réagir.