Vol de véhicule : ce que couvre l'assurance
Différence entre vol, vandalisme et tentative, et conditions d'indemnisation réelles.
5 min de lecture
4,9sur 5295 votes
- 2,4Klecteurs
- 7en ce moment
- 99partages
Découvrir que sa voiture a disparu devant son domicile ou sur un parking déclenche souvent la même question : l’assurance va-t-elle rembourser le véhicule ? La réponse dépend d’abord de la garantie souscrite. La responsabilité civile obligatoire couvre les dommages causés aux autres, mais elle ne constitue pas automatiquement une garantie contre le vol de son propre véhicule.
Il faut ensuite examiner la police : conditions de stationnement, effraction, clés, dispositifs antivol, accessoires, franchise, plafond et méthode de valorisation. Les démarches doivent être rapides et documentées. Service-Public détaille les démarches en cas de vol de véhicule, mais seul le contrat permet de déterminer l’indemnisation applicable à votre situation.
Responsabilité civile et garantie vol : deux protections différentes
L’assurance automobile au tiers comprend en principe la responsabilité civile obligatoire. Elle sert à indemniser les dommages que le véhicule cause à des tiers dans les conditions prévues par la loi et le contrat. Elle ne signifie pas que le propriétaire recevra une indemnité si sa voiture est volée.
La garantie vol est généralement une garantie facultative, parfois incluse dans une formule plus étendue. Elle peut couvrir le véhicule lui-même, ses équipements fixés ou certains accessoires, sous réserve des définitions et plafonds du contrat. Une formule dite tous risques ne doit pas être interprétée sans lecture des conditions : les garanties, exclusions et franchises sont contractuelles.
Déclarer rapidement le vol et déposer plainte
La première démarche consiste à vérifier que le véhicule n’a pas été déplacé ou mis en fourrière, puis à déposer plainte auprès des autorités compétentes. Notez l’heure, le lieu, les circonstances et les objets présents dans le véhicule. Prévenez ensuite l’assureur selon le canal prévu au contrat.
Le délai de déclaration est celui indiqué par la police. Il est au minimum de deux jours ouvrés pour un vol selon Service-Public, mais certains contrats peuvent prévoir un délai plus long. Un retard peut avoir des conséquences si l’assureur démontre qu’il lui a causé un préjudice. La fiche officielle consacrée au vol d’un véhicule rappelle aussi les démarches administratives associées.
- Demandez un récépissé de plainte ou la référence de la procédure.
- Obtenez la confirmation de la déclaration auprès de l’assureur.
- Notez le numéro de dossier et le nom de l’interlocuteur.
- Respectez les demandes d’expertise et de pièces complémentaires.
Conserver les clés et les documents
L’assureur peut demander les deux jeux de clés, les factures, le certificat d’immatriculation, le procès-verbal de plainte, les factures d’entretien et les éléments prouvant la propriété. Ne jetez aucune clé, même si elle semble ancienne ou inutilisée. Si une clé a été perdue, signalez-le précisément plutôt que de supposer que cela n’aura pas d’incidence.
Rassemblez également les preuves relatives aux accessoires : factures, photographies, références et date d’installation. Un équipement ajouté après la souscription peut ne pas être couvert ou être soumis à un plafond différent. Les informations officielles sur le certificat d’immatriculation peuvent aider à vérifier les documents administratifs à fournir.
Effraction, tentative de vol et vandalisme
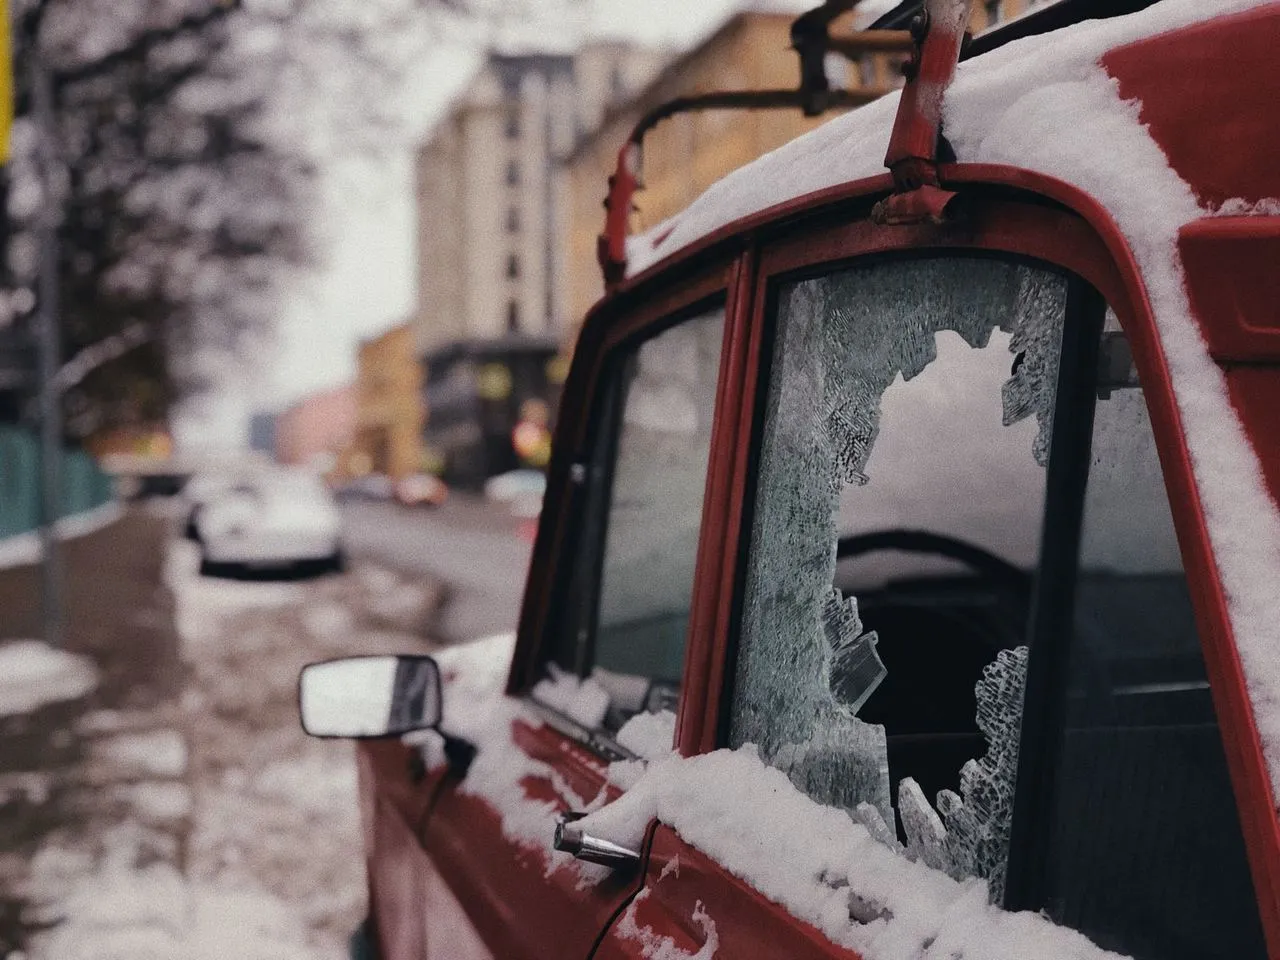
Un véhicule qui n’a pas disparu peut pourtant avoir subi une tentative de vol : serrure forcée, vitre brisée, câblage endommagé ou système électronique détérioré. Selon le contrat, ces dommages peuvent relever de la garantie vol, d’une garantie spécifique ou d’une autre couverture. Le vandalisme isolé n’est pas nécessairement assimilé à une tentative de vol.
Photographiez les dégâts avant toute réparation, sauf urgence de sécurité. Ne faites pas disparaître les traces utiles à l’expertise. Si des objets personnels ont été volés à l’intérieur, leur indemnisation relève souvent de règles distinctes, voire d’une assurance habitation ou d’une exclusion.
Antivol, effraction et exclusions
À lire aussi
Certains contrats subordonnent la garantie au respect de précautions précises : fermeture du véhicule, utilisation d’un dispositif antivol, remise des clés, absence de négligence caractérisée ou déclaration de circonstances particulières. Le contrat peut également prévoir des exclusions liées à un prêt du véhicule, à une fausse déclaration, à une utilisation professionnelle non déclarée ou à une zone de circulation.
Ces conditions ne se déduisent pas de la publicité ou du nom de la formule. Lisez les définitions, les conditions de mise en jeu et la liste des exclusions. Si une clause paraît ambiguë, demandez une explication écrite à l’assureur avant le sinistre, lorsque cela est possible.
Comment l’indemnisation est-elle calculée ?
L’expert peut examiner l’état, l’âge, l’entretien, les équipements et la valeur du véhicule. Le contrat peut retenir une valeur de remplacement, une valeur déterminée par expertise, une valeur majorée ou une autre méthode. Une franchise peut être déduite, et les accessoires peuvent être plafonnés.
Il ne faut pas généraliser un délai de trente jours : certains contrats prévoient une période d’attente, des recherches ou des conditions particulières, mais la durée dépend de la police et du dossier. Si le véhicule est retrouvé avant le règlement, l’assureur vous indiquera les suites : récupération, réparations, expertise ou indemnisation selon les circonstances.
Que faire si le véhicule est retrouvé ?
Prévenez immédiatement l’assureur et les autorités. N’utilisez pas le véhicule avant d’avoir vérifié son état et obtenu les instructions nécessaires. Des dommages mécaniques ou électroniques peuvent être invisibles. Les objets manquants, les traces d’effraction et le kilométrage doivent être décrits précisément.
Ne négociez pas seul une remise en état définitive avant l’expertise si le contrat prévoit un examen préalable. Conservez les factures de dépannage, de remorquage et de gardiennage et demandez si elles sont susceptibles d’être prises en charge.
Le cas particulier du leasing
Avec une location avec option d’achat ou une location longue durée, le propriétaire juridique du véhicule peut être le financeur. Le conducteur doit alors respecter les obligations du contrat de financement et de l’assurance. Prévenez l’organisme concerné et vérifiez qui reçoit l’indemnité, comment est calculée la valeur due et si une différence peut rester à payer.
Une assurance complémentaire peut parfois couvrir une partie de l’écart entre l’indemnité et la somme due, mais cela dépend entièrement du contrat. Ne supposez pas que la disparition du véhicule éteint automatiquement les échéances.
Checklist après un vol
- Vérifier la fourrière et les circonstances du stationnement.
- Déposer plainte et conserver le récépissé.
- Déclarer le sinistre dans le délai prévu.
- Réunir clés, carte grise, factures et justificatifs.
- Photographier les dégâts en cas de tentative ou de véhicule retrouvé.
- Attendre les instructions avant réparation ou récupération.
- Relire franchise, plafonds, exclusions et méthode d’évaluation.
La garantie vol n’est jamais une promesse automatique de remboursement. Consultez les conditions générales et particulières, répondez précisément aux demandes de l’assureur et faites vérifier votre situation si le véhicule est financé ou si le dossier présente une difficulté.
L’auteur
Analyste assurance auto et deux-roues
Mon terrain sur ce site : Assurances automobile, moto et mobilité électrique.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5295 votes
Commentaires
Soyez le premier à réagir.