Assurance vie MAIF avis : forces, limites, verdict
Assurance vie MAIF avis : frais, rendement et fiscalité passés au crible pour savoir si ce contrat mérite votre épargne.
8 min de lecture
4,6sur 5620 votes
- 6,2Klecteurs
- 33en ce moment
- 222partages
Notre avis
MAIF
4,1 sur 5
Contrat à positionnement solidaire et rendement récent favorable, mais moins adapté à qui veut large choix de supports, gestion pilotée en ligne ou coût minimal.
Les points positifs
- Absence annoncée de frais sur versement
- Fonds en euros à 3,05 % net en 2025
- Positionnement responsable et solidaire avec label Finansol
- Possibilité d'échanger avec un conseiller
- Marque familière à de nombreux assurés
Les points négatifs
- Rendement 2025 non garanti pour les années suivantes
- Frais de gestion et coûts des supports à comparer
- Diversité des supports limitée pour investisseur très autonome
- Avis de difficultés de suivi ou d'accès client
- Logique solidaire secondaire pour certains profils
Par Nadège Haddad.
L’assurance vie MAIF, commercialisée sous l’appellation Assurance vie Responsable et Solidaire, est surtout cohérente pour un épargnant qui veut associer un contrat suivi par un assureur établi à une orientation responsable. Son fonds en euros a servi 3,05 % net de frais de gestion au titre de 2025, avant prélèvements fiscaux et sociaux. L’absence annoncée de frais sur versement est un atout, mais les frais de gestion, le choix des supports et le niveau d’autonomie doivent être vérifiés avant toute souscription.
Le verdict est donc nuancé : le contrat se distingue par son positionnement solidaire et par un rendement récent favorable du fonds en euros. Il paraît moins adapté à la personne qui recherche avant tout une large sélection de supports, une gestion entièrement pilotée en ligne ou le coût total le plus faible possible.
Assurance vie MAIF : ce que propose réellement le contrat
La MAIF est un assureur mutualiste connu pour ses offres destinées aux particuliers, aux professionnels et aux associations. Son assurance vie relève de l’épargne de long terme : l’adhérent verse de l’argent, choisit son mode de gestion selon les options disponibles, puis peut effectuer un rachat partiel ou total dans les conditions prévues par le contrat. L’assurance vie reste aussi un outil de transmission, sous réserve de la rédaction de la clause bénéficiaire et des règles fiscales applicables.
Le contrat mis en avant est l’Assurance vie Responsable et Solidaire. Son nom ne dispense pas de lire la documentation : une approche responsable décrit une orientation de gestion ou de sélection, pas une garantie de performance ni une absence de risque. La part en fonds en euros vise une stabilité du capital selon les règles du support, tandis que les unités de compte peuvent varier à la hausse comme à la baisse.
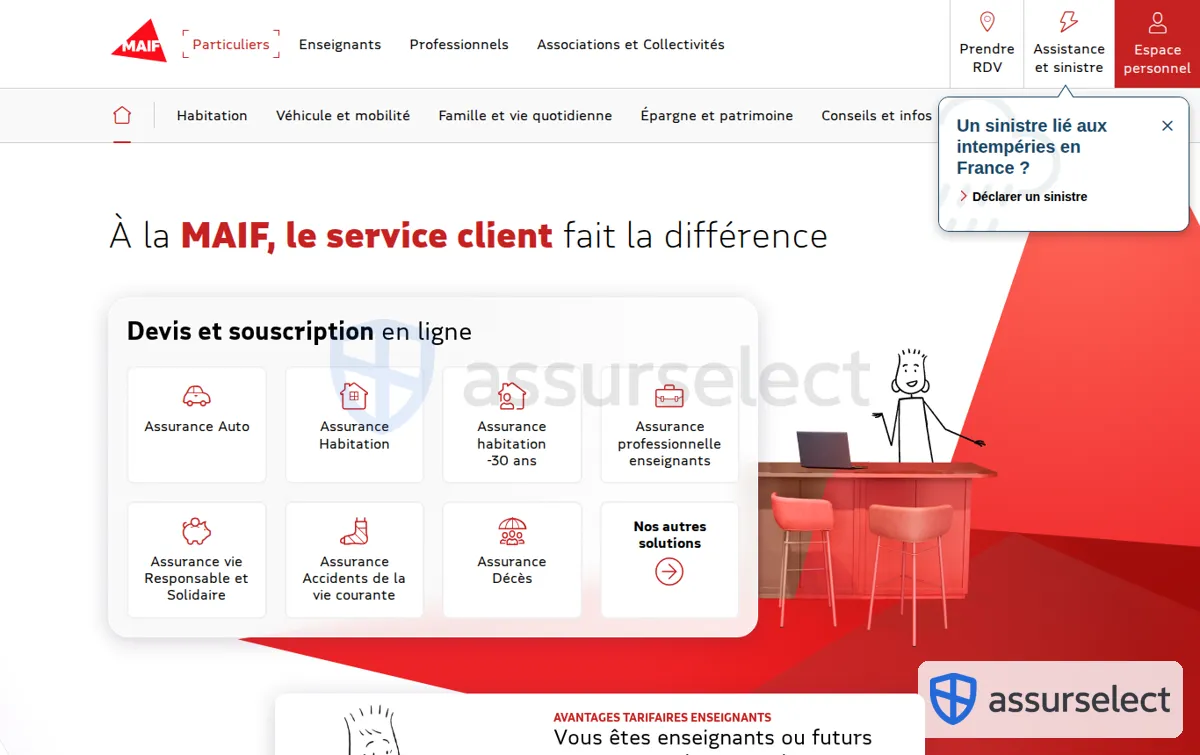
La présentation globale de la marque peut rassurer les clients déjà assurés chez elle, mais il faut séparer la qualité perçue de l’assureur de l’intérêt précis du contrat d’épargne. Les garanties d’une assurance habitation bien choisie et les caractéristiques d’une assurance vie répondent à des besoins très différents : l’une protège un risque, l’autre organise une épargne disponible sous certaines conditions.
Fonds en euros et unités de compte : deux moteurs différents
Le fonds en euros est généralement recherché pour la sécurité relative de son capital et pour le taux servi chaque année. Les unités de compte, elles, donnent accès à des supports financiers dont la valeur évolue avec les marchés. Une allocation prudente ne produit pas le même résultat qu’une allocation davantage exposée aux actions, à l’immobilier ou aux obligations. Comparer deux contrats uniquement avec leur taux de fonds en euros ne suffit donc pas.
La dimension solidaire est un élément important dans l’avis sur l’assurance vie MAIF. Le fonds en euros a été présenté comme labellisé Finansol, avec une part de l’encours orientée vers des projets solidaires. Le label éclaire l’orientation du support, mais l’épargnant doit tout de même examiner la notice, la composition des supports et la cohérence avec son propre objectif de placement.
Frais et rendement : les données à examiner avant de signer
Les frais déterminent une partie du résultat net réellement conservé par l’épargnant. Les informations relevées pour ce contrat indiquent l’absence de frais sur versement, point appréciable lorsque les dépôts sont réguliers ou importants. Des retours d’utilisateurs signalent néanmoins que les frais de gestion et ceux inclus dans certains fonds peuvent peser sur la performance. Il faut donc demander le détail actualisé des coûts liés au fonds en euros, aux unités de compte, au mode de gestion et aux éventuels arbitrages.
Pour 2025, le taux servi sur le fonds en euros de l’Assurance vie Responsable et Solidaire a été annoncé à 3,05 % net de frais de gestion. Cette donnée mérite d’être datée : elle concerne l’année 2025 et ne préjuge pas du taux qui sera servi les années suivantes. Elle se compare utilement à la moyenne évoquée par France Assureurs, mais un rendement annuel ne résume ni la qualité d’une allocation ni le coût d’un contrat sur plusieurs années.
| Point à contrôler | Pourquoi cela compte |
|---|---|
| Frais sur versement | Ils réduisent immédiatement la somme effectivement investie. |
| Frais de gestion | Ils s’appliquent dans le temps et influencent la performance nette. |
| Frais des unités de compte | Ils s’ajoutent souvent aux frais propres au contrat. |
| Taux du fonds en euros | Il doit être lu avec son année de référence et sa nature nette ou brute. |
| Choix des supports | Il conditionne la diversification et le niveau de risque accepté. |
Un contrat d’épargne ne se juge pas comme une simple cotisation. Pour d’autres assurances, comprendre l’équilibre entre franchise et garantie aide à lire une protection ; pour une assurance vie, le même réflexe consiste à mettre en regard frais, risque, disponibilité et horizon de placement.
Points forts et limites de l’assurance vie MAIF
Les avis sur l’assurance vie MAIF font apparaître des qualités concrètes, mais aussi des réserves qui ne doivent pas être écartées au motif que la marque est connue.
Points forts
- Absence annoncée de frais sur versement pour l’Assurance vie Responsable et Solidaire.
- Fonds en euros ayant servi 3,05 % net de frais de gestion pour 2025.
- Positionnement responsable et solidaire, avec la référence au label Finansol pour le fonds concerné.
- Possibilité d’échanger avec un conseiller pour les épargnants qui souhaitent un accompagnement humain.
- Marque déjà familière à de nombreux assurés, ce qui peut simplifier la relation administrative.
Limites à considérer
À lire aussi
- Le rendement 2025 ne constitue pas une promesse pour les années à venir.
- Les frais de gestion et les coûts des supports doivent être comparés avec précision.
- La diversité des supports peut ne pas répondre aux attentes d’un investisseur très autonome.
- Des avis d’utilisateurs font état de difficultés de suivi ou d’accès à l’espace client, sans que ces expériences suffisent à décrire tous les parcours.
- La logique solidaire peut séduire certains profils et être secondaire pour ceux qui privilégient uniquement le choix financier.
Les retours négatifs doivent être replacés dans leur contexte. Une difficulté de connexion, un délai de traitement ou une allocation mal comprise peut détériorer l’expérience, sans dire à lui seul si le contrat correspond à un projet d’épargne. À l’inverse, un bon taux ponctuel ne remplace pas la lecture des documents contractuels et de la répartition choisie.
Fiscalité, rachat et accompagnement : les questions pratiques
L’argent placé sur une assurance vie n’est pas bloqué de manière absolue. Un rachat partiel permet de retirer une partie de l’épargne, tandis qu’un rachat total clôture généralement le contrat. Les délais, modalités et conséquences doivent être confirmés auprès de la MAIF avant la demande, en particulier lorsque l’épargne est investie sur des unités de compte.
Sur le plan fiscal, le retrait peut entraîner une imposition sur la part de gains comprise dans la somme retirée. L’ancienneté du contrat joue un rôle important, tout comme la date et le montant des versements. La clause bénéficiaire relève aussi d’un choix personnel qui mérite une vérification attentive, notamment en cas de changement familial. Un conseiller ou un professionnel compétent peut expliquer les documents, sans se substituer à une analyse adaptée à chaque situation.
La MAIF indique proposer un accompagnement par téléphone ou en délégation pour un projet d’épargne. Avant un rendez-vous, il est utile de préparer l’horizon envisagé, le besoin éventuel de retraits, le niveau de risque acceptable et les contrats déjà détenus. La vigilance administrative qui aide à résilier une assurance après un an est également utile ici : conserver les documents et vérifier chaque étape évite des incompréhensions au moment d’un arbitrage ou d’un rachat.
MAIF, Linxea et Boursorama : quel positionnement sur le marché ?
Comparer la MAIF avec Linxea ou Boursorama demande de regarder autre chose qu’un nom ou qu’un rendement annuel. Les contrats distribués en ligne sont souvent recherchés pour leur autonomie, leur interface et une offre de supports qui peut être étendue. La MAIF se positionne davantage auprès d’épargnants sensibles à l’accompagnement et à une proposition responsable et solidaire.
Un investisseur qui sait sélectionner ses unités de compte, surveiller ses frais et piloter seul son allocation pourra privilégier la profondeur de l’offre et la simplicité numérique. Une personne qui souhaite poser des questions à un conseiller, cherche un fonds en euros récent bien rémunéré et donne du poids au financement solidaire trouvera davantage d’intérêt à examiner l’offre MAIF. Dans tous les cas, il faut comparer les conditions contractuelles à la même date, car les frais, supports et taux peuvent évoluer.
Le bon choix dépend enfin de l’usage prévu. Pour une épargne de précaution, le livret réglementé peut avoir sa place avant l’assurance vie. Pour un projet à plusieurs années, l’assurance vie peut aider à répartir l’épargne entre sécurité et risque. Pour une transmission, la clause bénéficiaire et la situation patrimoniale comptent autant que le nom du distributeur.
Quel est l’avis général sur l’assurance vie MAIF ?
L’avis est favorable pour son absence annoncée de frais sur versement, sa dimension solidaire et le taux de 3,05 % servi sur le fonds en euros pour 2025. Il est plus réservé pour les épargnants qui exigent un univers d’investissement très vaste ou des frais globaux parmi les plus bas. La comparaison doit porter sur les documents à jour et sur le projet personnel.
Quels frais faut-il vérifier sur l’assurance vie MAIF ?
Il faut contrôler les frais de gestion du contrat, ceux propres aux unités de compte, les éventuels frais d’arbitrage et les conditions appliquées au mode de gestion choisi. L’absence de frais sur versement est un avantage, mais elle ne renseigne pas à elle seule sur le coût total. Demander un récapitulatif chiffré permet de comparer sur une base homogène.
Le fonds en euros MAIF est-il responsable et solidaire ?
Le contrat porte cette orientation et le fonds en euros a été présenté comme labellisé Finansol, avec une partie de l’encours liée à des projets solidaires. Cette caractéristique renseigne sur l’approche du produit, sans créer de garantie de rendement. Les modalités précises doivent être vérifiées dans la documentation remise lors de l’adhésion.
Comment choisir entre MAIF, Linxea et Boursorama ?
La MAIF peut convenir à un épargnant qui valorise l’accompagnement et l’orientation solidaire. Linxea ou Boursorama peuvent intéresser une personne qui souhaite gérer davantage en ligne et comparer un large éventail de supports. Le choix gagne à être fait selon les frais, le niveau d’autonomie, le risque accepté et la durée prévue de placement.
{“@context”:“https://schema.org","@type":"FAQPage","mainEntity":\[{"@type":"Question","name":"Quel est l’avis général sur l’assurance vie MAIF ?”,“acceptedAnswer”:{“@type”:“Answer”,“text”:“L’avis est favorable pour l’absence annoncée de frais sur versement, sa dimension solidaire et le taux de 3,05 % servi sur le fonds en euros pour 2025. Il est plus réservé pour les épargnants qui exigent un univers d’investissement très vaste ou des frais globaux parmi les plus bas.”}},{“@type”:“Question”,“name”:“Quels frais faut-il vérifier sur l’assurance vie MAIF ?”,“acceptedAnswer”:{“@type”:“Answer”,“text”:“Il faut contrôler les frais de gestion du contrat, ceux des unités de compte, les éventuels frais d’arbitrage et les conditions du mode de gestion choisi. L’absence de frais sur versement ne renseigne pas à elle seule sur le coût total.”}},{“@type”:“Question”,“name”:“Le fonds en euros MAIF est-il responsable et solidaire ?”,“acceptedAnswer”:{“@type”:“Answer”,“text”:“Le contrat porte cette orientation et le fonds en euros a été présenté comme labellisé Finansol, avec une partie de l’encours liée à des projets solidaires. Les modalités précises doivent être vérifiées dans la documentation d’adhésion.”}},{“@type”:“Question”,“name”:“Comment choisir entre MAIF, Linxea et Boursorama ?”,“acceptedAnswer”:{“@type”:“Answer”,“text”:“La MAIF peut convenir à un épargnant qui valorise l’accompagnement et l’orientation solidaire. Linxea ou Boursorama peuvent intéresser une personne qui souhaite gérer davantage en ligne et comparer un large éventail de supports.”}}]}
L’auteur
Rédactrice comparatifs assurance
Je décortique les contrats du quotidien pour en extraire les clauses qui comptent vraiment. Je teste les parcours de souscription et je note les pièges de rédaction.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5620 votes
Commentaires
Soyez le premier à réagir.