Avis assurance vie Société Générale : Érable, Séquoia, Ébène
Notre assurance vie société générale avis décrypte Érable, Séquoia et Ébène : rendements, frais, supports, avis clients et alternatives.
9 min de lecture
4,9sur 5836 votes
- 9Klecteurs
- 32en ce moment
- 327partages
Notre avis
Société Générale
3,6 sur 5
Assurance vie fiable avec un vrai conseil en agence, mais frais élevés, rendement moyen et choix limité d'ETF la rendent peu compétitive face aux contrats en ligne.
Les points positifs
- Assureur Sogécap solide et filiale du groupe
- Conseil en agence réel
- Fonds euros à capital garanti
- Séquoia offre une gamme plus large d'unités de compte
- Versements libres, rachats partiels et arbitrages possibles
Les points négatifs
- Frais sur versement prélevés à chaque dépôt
- Frais de gestion au-dessus des contrats en ligne
- Choix d'ETF étroit
- Rendement du fonds euros dans la moyenne
- Gamme d'unités de compte resserrée
L’assurance vie Société Générale est un placement fiable, mais rarement le plus rentable. L’assureur, Sogécap, est une filiale solide du groupe, et le conseil en agence est réel. En face, les frais sur versement et de gestion restent ceux d’une banque de réseau, au-dessus des contrats en ligne, et le choix d’ETF est étroit. La gamme compte trois contrats : Érable Essentiel pour démarrer avec de petits montants, Séquoia comme contrat central, Ébène pour les patrimoines plus étoffés. Notre avis tient en une question : payez-vous volontiers pour être accompagné ?
Sogécap, SG et Société Générale Assurances : qui gère votre assurance vie ?
La banque distribue les contrats, mais elle n’en est pas l’assureur. Les contrats d’assurance vie sont portés par Sogécap, la compagnie d’assurance vie du groupe, rattachée au pôle Société Générale Assurances. C’est Sogécap qui gère le fonds euros, encaisse les versements, verse les capitaux aux bénéficiaires et répond de ses engagements devant l’autorité de contrôle (ACPR). Le conseiller en agence, lui, vend le contrat et accompagne les arbitrages.
Depuis la fusion des réseaux Société Générale et Crédit du Nord, la banque de détail se présente sous la marque SG. Les clients des deux anciens réseaux accèdent à la même gamme d’épargne, souscrite en agence ou, pour une partie des opérations, depuis l’espace en ligne du site particuliers.sg.fr.
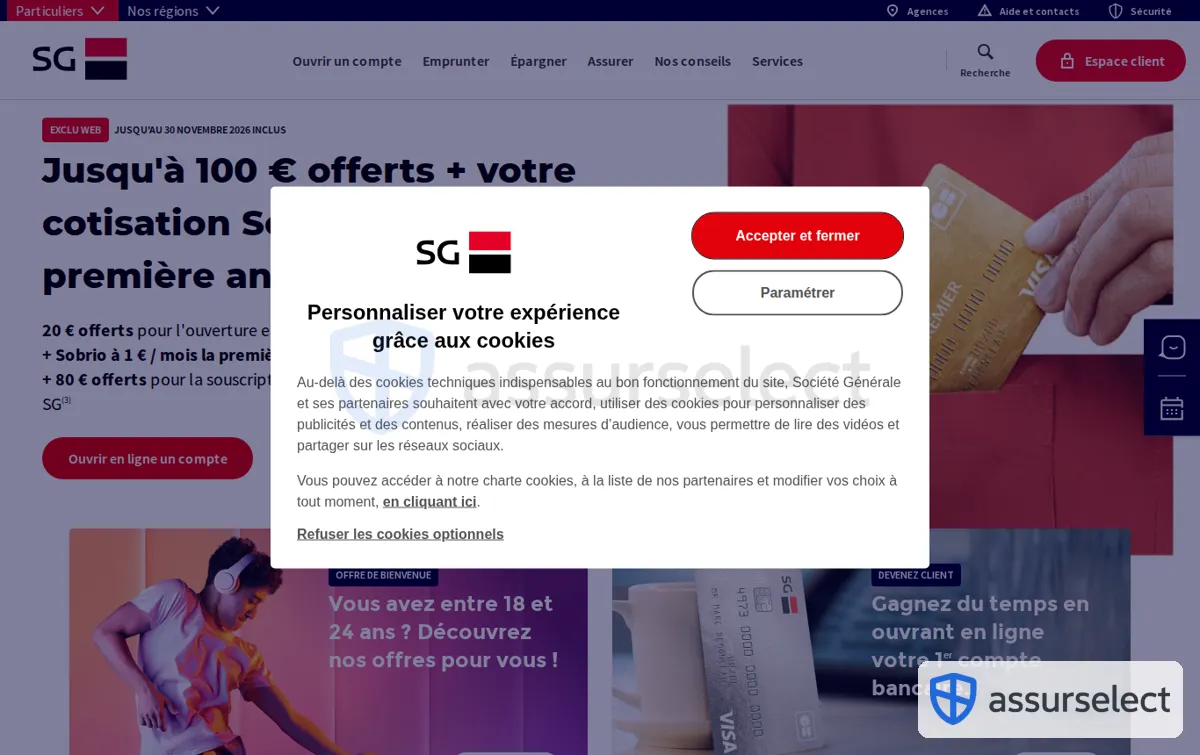
Ce point compte pour l’avis : souscrire chez SG, c’est acheter un contrat de bancassurance, lié à une relation bancaire globale (compte courant, crédit immobilier, cartes, agences et automates). Beaucoup de clients ouvrent leur assurance vie parce qu’ils sont déjà dans la maison, pas après avoir comparé.
Érable Essentiel, Séquoia, Ébène : la différence entre les trois contrats
Les trois contrats reposent sur le même assureur et sur un fonds euros à capital garanti. Ce qui les sépare, c’est la largeur de la gamme de supports, le niveau d’accompagnement et le profil de client visé.
| Contrat | Pour qui | Ce qu’il propose | Ce qu’il faut savoir |
|---|---|---|---|
| Érable Essentiel | Premier placement, petits versements réguliers | Le support Sécurité (fonds euros) et une sélection courte de supports en unités de compte | Simple à comprendre, mais peu de marge pour diversifier |
| Séquoia | Épargnant qui veut construire un capital sur la durée | Fonds euros, gamme plus large d’unités de compte, gestion libre ou formule déléguée selon les options | Le contrat le plus diffusé du réseau, donc celui sur lequel portent la plupart des avis |
| Ébène | Patrimoine plus important, besoin de conseil poussé | Univers d’investissement élargi, options de gestion et de transmission plus fines | Réservé à une clientèle patrimoniale, conditions d’accès à vérifier en agence |
En pratique, la plupart des épargnants hésitent entre Érable Essentiel et Séquoia. Si vous comptez dépasser rapidement quelques milliers d’euros et vous exposer aux marchés, Séquoia offre plus de latitude. Érable Essentiel garde un intérêt pour une épargne de précaution placée sur le fonds euros, à condition que les frais restent modérés au regard des sommes versées.
Rendement du fonds euros Société Générale : ce que donnent les dernières années
Le fonds euros de Sogécap suit la trajectoire du marché. Pour Séquoia, les taux relayés par les comparateurs spécialisés situent le rendement autour de 1,6 % en 2022, puis légèrement au-dessus de 3 % en 2023 et en 2024. Ces taux s’entendent avant prélèvements sociaux, et ils peuvent intégrer une bonification réservée aux contrats qui détiennent une part minimale d’unités de compte.
Deux nuances s’imposent. D’abord, un taux bonifié n’est pas le taux servi à tous : un contrat investi à 100 % sur le fonds euros touche souvent moins que le chiffre mis en avant. Ensuite, ce niveau reste dans la moyenne des grands bancassureurs, sans rivaliser avec les meilleurs fonds euros des contrats en ligne ou de certains assureurs mutualistes. Le relevé annuel de votre contrat reste la seule source fiable pour connaître le taux réellement crédité.
Le fonds euros garantit le capital net de frais, ce qui en fait la poche de sécurité du contrat. Arbitrer entre cette garantie et le potentiel des unités de compte ressemble au choix entre une franchise basse et une garantie plus large : on paie la protection, d’une façon ou d’une autre.
Frais de l’assurance vie Société Générale : là où le contrat perd du terrain
C’est la principale faiblesse relevée par la plupart des analyses. Un contrat de bancassurance comme Séquoia cumule plusieurs couches de frais :
- Frais sur versement : prélevés à chaque dépôt, ils se chiffrent en pourcents selon la grille tarifaire, là où beaucoup de contrats en ligne n’en prennent aucun.
- Frais de gestion annuels : prélevés sur l’encours, en général un peu plus élevés sur les unités de compte que sur le fonds euros.
- Frais propres aux supports : chaque fonds en unités de compte porte ses propres frais courants, qui s’ajoutent à ceux du contrat.
- Frais d’arbitrage et de gestion déléguée : selon les options choisies, ils pèsent sur les épargnants qui modifient souvent leur répartition.
Sur une longue période, un écart d’un demi-point à un point de frais par an entame nettement le capital final. Les frais sur versement peuvent parfois être réduits en agence, surtout pour un montant important ou un client qui regroupe ses avoirs, mais rien ne l’impose. Demandez systématiquement le document d’informations clés et la grille tarifaire avant de signer.
Supports, ETF et notes Quantalys : la qualité de la gamme en unités de compte
La gamme d’unités de compte fait la part belle aux fonds maison, notamment ceux de la société de gestion du groupe. C’est un schéma classique en bancassurance, qui ne garantit ni ne condamne la qualité des fonds, mais qui réduit la concurrence entre gérants à l’intérieur du contrat.
Les ETF, ces fonds indiciels cotés à frais bas, restent peu nombreux. Des épargnants qui comparent avec les contrats des courtiers en ligne le soulignent régulièrement : on trouve quelques trackers, sans pouvoir bâtir un portefeuille indiciel complet. Pour qui veut gérer seul, à moindre coût, ce manque pèse lourd.
Les notations Quantalys, de une à cinq étoiles, classent un fonds selon sa performance ajustée du risque face aux fonds de la même catégorie. Elles servent de filtre utile pour écarter les supports durablement en retrait, mais elles reposent sur le passé et ne prédisent rien. Mieux vaut les croiser avec les frais courants du fonds et son indicateur de risque.
Côté souplesse, l’assurance vie Société Générale coche les cases attendues : versements libres ou programmés, rachats partiels, arbitrages, et sur Séquoia ou Ébène des formules de gestion déléguée pour qui ne veut pas suivre les marchés. La flexibilité existe donc, mais dans un univers plus resserré qu’ailleurs. La banque publie aussi des contenus pédagogiques sur l’épargne et la préparation des projets.
Avis clients sur Société Générale Assurances : ce qui revient le plus
Sur une plateforme d’avis spécialisée en assurance, l’assurance vie Société Générale Assurances réunit un peu plus de 200 avis, avec une répartition très contrastée : un peu plus de 40 % de notes maximales, mais près d’un avis sur cinq à une seule étoile. Les avis positifs saluent la disponibilité du conseiller et la simplicité des opérations courantes.
Les critiques reviennent sur des thèmes stables : frais jugés élevés une fois comparés, conseil perçu comme orienté vers les produits maison, délais lors d’un rachat ou d’un règlement de succession. Une partie des avis très négatifs concerne d’ailleurs d’autres produits du groupe, comme l’assurance accident de la vie de Sogessur, filiale dommages, et non l’assurance vie elle-même. Ce mélange invite à lire les commentaires plutôt que la seule moyenne.
À lire aussi
Points forts et limites de l’assurance vie Société Générale
Points forts
- Assureur adossé à un grand groupe bancaire, sous contrôle de l’ACPR
- Conseiller identifié en agence, utile pour les profils peu à l’aise avec les placements
- Trois contrats qui couvrent du premier placement au patrimoine important
- Fonds euros à capital garanti au rendement dans la moyenne des banques de réseau
- Options de gestion déléguée pour qui ne veut pas arbitrer seul
Limites
- Frais sur versement et de gestion supérieurs à ceux des contrats en ligne
- Très peu d’ETF, gamme dominée par les fonds du groupe
- Taux du fonds euros souvent conditionné à une part d’unités de compte
- Avis clients polarisés sur la qualité du suivi et les délais
- Pas de transfert vers un autre assureur sans perte de l’antériorité fiscale
PEA, PER et assurance vie : quitter la Société Générale pour un autre établissement
Les trois enveloppes ne se déplacent pas de la même façon, et c’est souvent là que naissent les mauvaises surprises.
Le PEA se transfère vers une autre banque ou un courtier sans perdre sa date d’ouverture, donc sans perdre son avantage fiscal. Les frais de transfert sont plafonnés par la réglementation (15 euros par ligne de titres cotés, dans la limite de 150 euros). Le PER se transfère lui aussi vers un autre gestionnaire : les frais ne peuvent dépasser 1 % de l’encours si le plan a moins de cinq ans, et deviennent nuls au-delà.
L’assurance vie fait exception. Un contrat Séquoia ne se transfère pas chez un autre assureur : pour partir, il faut racheter, ce qui déclenche l’imposition des gains et fait repartir le compteur des huit ans, celui qui ouvre l’abattement annuel de 4 600 euros (9 200 euros pour un couple). Un transfert vers un autre contrat du même assureur reste envisageable si Sogécap le propose, avec maintien de l’antériorité. La logique est donc très différente de celle qui permet de résilier un contrat d’assurance classique après un an : ici, garder un vieux contrat et ouvrir un second ailleurs pour les nouveaux versements est souvent la meilleure option.
Alternatives à l’assurance vie Société Générale : se situer face au marché
Face aux autres grandes banques de réseau, l’offre SG se tient : niveaux de frais, fonds euros et gamme maison y sont comparables. L’écart se creuse surtout avec deux familles de contrats.
Les contrats en ligne, distribués par des courtiers ou des néobanques, suppriment généralement les frais sur versement, abaissent les frais de gestion et donnent accès à des dizaines d’ETF. Ils conviennent aux épargnants autonomes, qui acceptent de se passer de conseiller physique. Les assureurs mutualistes jouent une autre carte, avec des fonds euros souvent bien placés et des frais modérés, comme le montre notre analyse de l’assurance vie de la MAIF.
Entre les deux, un intermédiaire indépendant peut comparer plusieurs assureurs pour vous. Le fonctionnement d’un espace courtier d’assureur régional illustre ce que l’on gagne et ce que l’on perd à passer par ce canal plutôt que par sa banque.
Erreurs fréquentes avec un contrat Séquoia ou Érable Essentiel
- Signer le jour du rendez-vous sans avoir lu la grille de frais ni comparé avec un contrat en ligne.
- Confondre le taux bonifié du fonds euros avec le taux réellement servi à son contrat.
- Accepter une répartition en unités de compte sans vérifier son niveau de risque ni l’horizon de placement.
- Racheter un vieux contrat pour suivre un meilleur rendement ailleurs, en sacrifiant l’antériorité fiscale.
- Oublier de mettre à jour la clause bénéficiaire après un mariage, une naissance ou un divorce.
Questions concrètes sur l’assurance vie Société Générale
Faut-il éviter l’assurance vie Société Générale ?
Pas forcément. Le contrat est sûr et bien encadré, mais il coûte plus cher qu’une offre en ligne. Il se justifie si vous utilisez vraiment le conseil en agence ; sinon, un contrat à frais réduits sera plus efficace pour les nouveaux versements.
Peut-on transférer un contrat Séquoia chez un autre assureur ?
Non, un transfert vers une autre compagnie n’est pas prévu par la loi. Il faut racheter le contrat, avec imposition éventuelle des gains et perte de l’antériorité fiscale. Seul un transfert vers un autre contrat Sogécap peut préserver cette antériorité, si l’assureur le propose.
Que devient l’épargne si l’assureur rencontre des difficultés ?
Sogécap est contrôlée par l’ACPR et soumise à des exigences de solvabilité. En dernier recours, le Fonds de garantie des assurances de personnes couvre l’épargne jusqu’à 70 000 euros par assuré et par assureur, tous contrats confondus.
Les frais d’entrée sont-ils négociables en agence ?
Ils le sont parfois, surtout pour un versement important ou lors d’un regroupement d’avoirs. Rien n’oblige toutefois la banque à accorder une remise : posez la question avant de signer et faites préciser le taux obtenu par écrit.
Verdict : pour quel profil l’assurance vie Société Générale est un bon choix
L’assurance vie Société Générale convient à l’épargnant déjà client SG qui veut un interlocuteur en agence, place surtout sur le fonds euros ou en gestion déléguée, et accepte de payer ce service. Ébène garde un intérêt pour un patrimoine important qui cherche un accompagnement patrimonial et successoral suivi.
Elle convient mal à l’investisseur autonome qui veut des ETF à bas coût, à celui qui verse régulièrement de petites sommes sur lesquelles les frais d’entrée pèsent lourd, et à l’épargnant qui cherche le meilleur fonds euros du marché. Pour un contrat existant de plus de huit ans, le plus sage est souvent de le conserver pour son antériorité et d’ouvrir un contrat moins chargé à côté pour l’épargne nouvelle.
L’auteur
Rédactrice comparatifs assurance
Je décortique les contrats du quotidien pour en extraire les clauses qui comptent vraiment. Je teste les parcours de souscription et je note les pièges de rédaction.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5836 votes
Commentaires
Soyez le premier à réagir.