LCL banque et assurance avis : forces et limites à connaître
lcl banque et assurance avis : découvrez les forces, les limites, les tarifs et le service client avant de choisir votre banque.
9 min de lecture
4,8sur 5566 votes
- 5,6Klecteurs
- 13en ce moment
- 176partages
Notre avis
LCL Banque et assurance
3,8 sur 5
LCL convient aux clients recherchant une agence et un conseiller pour leurs projets, mais ses frais élevés et un service client inégal limitent son intérêt au quotidien.
Les points positifs
- réseau d'agences dense
- accompagnement solide sur les projets immobiliers
- application complète pour les opérations courantes
- conseiller identifié et interlocuteur unique
- tout souscrire au même endroit
Les points négatifs
- tenue de compte et cartes payantes
- frais supérieurs aux banques en ligne
- service client parfois lent ou inégal
- qualité dépendante du conseiller
- frais sur versements en assurance vie
LCL Banque et assurance convient surtout aux clients qui veulent une agence physique, un conseiller identifié et un seul interlocuteur pour le compte, le crédit immobilier et les assurances. Son principal défaut, c’est le prix : tenue de compte facturée, cartes payantes et services tarifés la placent au-dessus des banques en ligne. Les avis clients sont aussi partagés sur la réactivité. Pour un usage quotidien simple, ce surcoût se justifie mal. Pour un projet immobilier accompagné, l’offre est solide.
Derrière l’enseigne se trouve l’ancien Crédit Lyonnais, fondé à Lyon en 1863. Il est passé sous le contrôle du groupe Crédit Agricole en 2003, puis a pris le nom de LCL en 2005. Cette appartenance explique une bonne partie de l’offre, surtout pour les assurances.
LCL Banque et assurance : ce que la banque propose aux particuliers
La gamme couvre tout ce qu’on attend d’une banque de réseau : compte courant et cartes, livrets et épargne réglementée, assurance vie, prêt immobilier, prêt personnel, assurances de biens et de personnes. LCL propose aussi des offres pour les professionnels et une activité de banque privée pour les gros patrimoines. On peut gérer ses opérations dans l’application et l’espace en ligne, mais le modèle reste centré sur l’agence et le conseiller.
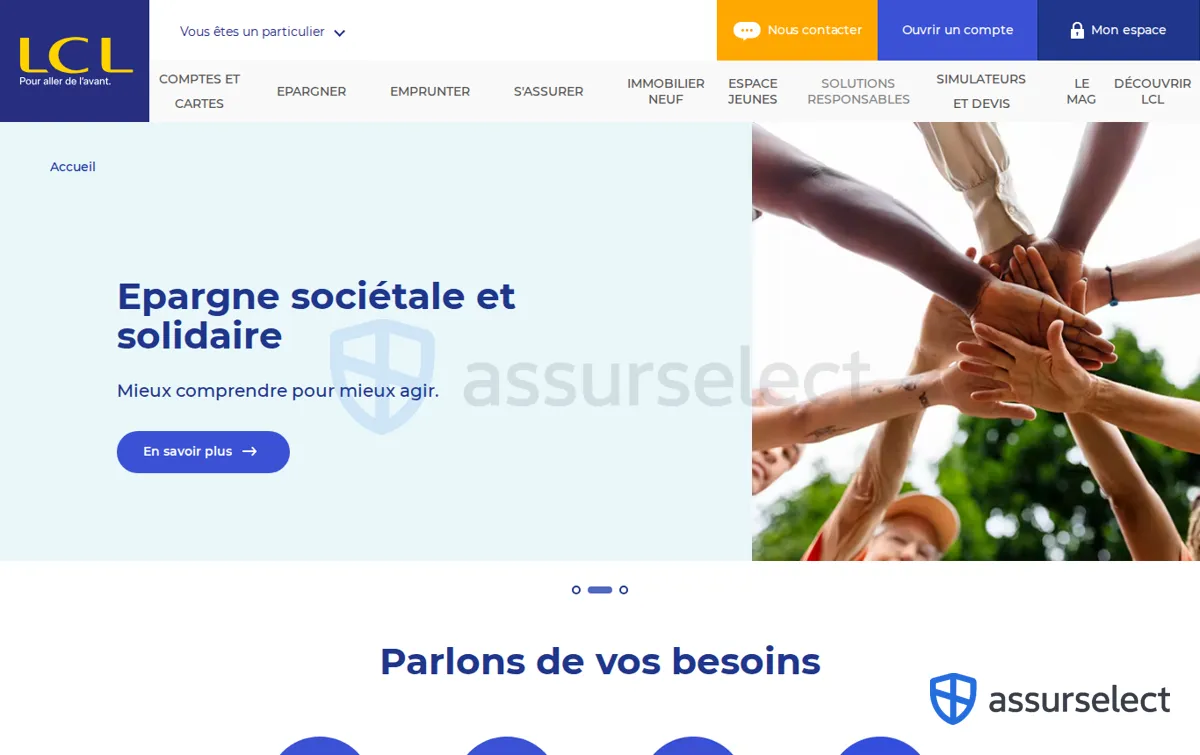
La page d’accueil du site officiel lcl.fr montre bien cette logique de guichet unique : banque au quotidien, épargne, crédit et assurance y figurent côte à côte. L’avantage, c’est de tout souscrire au même endroit. L’inconvénient, c’est qu’un client qui détient plusieurs produits fait moins facilement jouer la concurrence sur chacun.
Avis clients LCL : un réseau d’agences apprécié, un service client inégal
Les avis sur LCL donnent deux images très différentes selon la source. Les comparateurs spécialisés saluent la densité du réseau d’agences, surtout en ville, et la qualité de l’accompagnement sur les gros projets. Les plateformes d’avis ouvertes à tous rassemblent surtout des témoignages négatifs : refus de crédit consommation mal expliqués, délais de réponse, changements fréquents de conseiller, agence difficile à joindre par téléphone.
Il faut lire ces retours avec du recul. Un client satisfait laisse rarement un commentaire, et beaucoup de critiques visent une agence précise plutôt que la banque entière. Un constat revient tout de même souvent : la qualité de la relation dépend beaucoup du conseiller. Quand il part, le suivi peut se dégrader pendant plusieurs mois.
- Points cités en positif : la proximité, le conseil sur l’immobilier, une application jugée complète pour les opérations courantes.
- Points cités en négatif : le niveau des frais, la lenteur de certaines réponses, le traitement des réclamations.
En cas de désaccord, il faut d’abord s’adresser à l’agence, puis au service réclamations de la banque, et enfin au médiateur bancaire si la réponse ne convient pas. Le recours au médiateur est gratuit pour le client.
Tarifs et frais bancaires LCL : plus chers que les banques en ligne ?
Oui, dès qu’on compare avec une banque en ligne. Face aux autres grandes banques de réseau, LCL se situe plutôt dans la moyenne : ni la moins chère, ni la plus onéreuse. L’écart se joue sur quelques postes qu’il vaut mieux connaître avant de signer.
| Poste de frais | Ce qu’il faut vérifier |
|---|---|
| Tenue de compte | Facturée chez LCL, comme dans la plupart des banques de réseau, alors que beaucoup de banques en ligne ne la facturent pas. |
| Carte bancaire | La cotisation annuelle varie selon la gamme, de la carte à autorisation systématique jusqu’aux cartes haut de gamme. |
| Virement bancaire SEPA | Gratuit en ligne. Depuis la réglementation européenne entrée en vigueur en 2025, un virement instantané ne peut pas coûter plus cher qu’un virement classique. |
| Virement hors SEPA | Commission proportionnelle au montant, à laquelle peuvent s’ajouter des frais de la banque du bénéficiaire. |
| Paiements et retraits hors zone euro | Commission prélevée à chaque opération : un point sensible pour ceux qui voyagent souvent. |
| Incidents de paiement | Commissions d’intervention et frais de rejet sont plafonnés par la loi, mais coûtent vite cher en cas de découvert répété. |
Le bon réflexe : demander la plaquette tarifaire en vigueur, que toute banque est tenue de publier, puis calculer le coût annuel selon vos propres usages (nombre de cartes, retraits à l’étranger, virements internationaux). Les formules groupées peuvent être intéressantes pour un couple avec deux cartes, beaucoup moins pour une personne seule. Le programme Avantage+, présenté comme gratuit, permet de cumuler du cashback chez des commerçants partenaires en payant par carte. Il ne suffit pas, à lui seul, à compenser les frais de compte et de carte.
Compte, épargne et offres jeunes chez LCL
Pour les étudiants et les jeunes actifs, LCL propose des réductions sur les cartes et la tenue de compte, un prêt étudiant et parfois une prime à l’ouverture. Ces avantages ont une durée limitée : une fois sorti de la tranche d’âge concernée, on passe au tarif standard. Si vous comptez rester plusieurs années, regardez la grille normale et pas seulement l’offre d’accueil.
Côté épargne, on trouve les livrets réglementés, dont le taux est le même dans toutes les banques, ainsi que des comptes à terme, des solutions de bourse et l’assurance vie. Sur ce dernier produit, les contrats des banques de réseau prélèvent souvent des frais sur versements que certains assureurs mutualistes ou en ligne n’appliquent pas. Notre analyse du contrat d’assurance vie de la MAIF montre ce type de comparaison sur un cas concret.
Prêt immobilier et crédit consommation LCL : conditions et retours
Les conditions du prêt immobilier chez LCL
Comme toutes les banques françaises, LCL suit les règles du Haut Conseil de stabilité financière : taux d’endettement plafonné à 35 % assurance comprise et durée maximale de 25 ans, avec une marge pour certains achats dans le neuf. Au-delà de ce cadre commun, l’apport personnel, la stabilité des revenus, la bonne tenue des comptes et le versement des salaires sur le compte influencent la décision et le taux proposé. La banque ne peut pas exiger que vos revenus soient versés chez elle sans contrepartie : si elle l’impose, elle doit vous accorder un avantage personnalisé, et la durée de cette obligation est limitée par la loi.
Sur ce sujet, les avis sont plutôt bons : l’accompagnement en agence et la capacité à monter des dossiers complexes sont souvent cités. Les critiques portent surtout sur les délais de traitement quand la demande est forte.
LCL a aussi une activité de promotion immobilière, Angle Neuf, dont les programmes sont présentés sur une page dédiée du site lcl.fr. Vous pouvez acheter dans un de ces programmes et y financer votre prêt, mais rien ne vous oblige à faire les deux au même endroit. Comparer le crédit avec d’autres banques ou passer par un courtier reste utile.
Crédit consommation : un accord moins automatique qu’on le pense
Le crédit consommation concentre une bonne partie des avis négatifs. Être client depuis longtemps ne garantit pas l’accord : la banque regarde le reste à vivre, les crédits en cours et le fonctionnement du compte sur les derniers mois. Un refus n’est pas toujours expliqué en détail, d’où beaucoup de frustration. Avant de faire une demande, vérifiez votre taux d’endettement et préparez vos justificatifs.
Financer une rénovation énergétique
À lire aussi
La page consacrée aux solutions responsables et durables présente notamment l’offre Ecorenov’LCL, destinée à financer des travaux de rénovation. Pour ce type de projet, vérifiez comment ce prêt se combine avec les aides publiques et l’éco-prêt à taux zéro, que distribuent les banques ayant signé une convention avec l’État.
Assurances LCL : habitation, auto, santé et emprunteur
Les contrats d’assurance vendus par LCL sont conçus et gérés par les filiales assurance du groupe Crédit Agricole : la banque se contente de les distribuer. Les formules sont classiques, avec des options au choix. Leur principal atout pratique : on souscrit sur place et la cotisation est prélevée directement sur le compte.
Les avis des assurés sur ces contrats sont mitigés et portent rarement sur le prix seul. Ce qui fait la différence, c’est la gestion des sinistres : délais d’indemnisation, recours à un expert, qualité des échanges. Avant d’accepter un devis multirisque, passez en revue les garanties habitation réellement utiles pour éviter de payer des options superflues. Le choix entre franchise basse et garanties étendues mérite la même attention, car il change à la fois la cotisation et ce qui reste à votre charge. Si un dommage survient, connaître les règles pour déclarer un sinistre dans les délais et avec les bonnes pièces compte autant que le contrat lui-même.
La complémentaire santé LCL propose des niveaux de remboursement progressifs. Elle n’a rien de particulier par rapport aux contrats des mutuelles ou des assureurs spécialisés : comparez à besoins identiques, en particulier pour l’optique, le dentaire et l’hospitalisation.
L’assurance emprunteur proposée avec le prêt immobilier est un contrat de groupe. Depuis la loi Lemoine de 2022, vous pouvez en changer à tout moment, à condition que les garanties soient équivalentes. Passer par un autre assureur réduit souvent le coût total du crédit, en particulier pour un emprunteur jeune et non-fumeur. Pour l’auto et l’habitation, la loi permet de résilier librement son contrat après la première année : vous pouvez donc partir si un concurrent vous fait une meilleure offre.
Points forts et limites de LCL Banque et assurance
| Points forts | Limites |
|---|---|
| Réseau d’agences dense, surtout en ville | Frais bancaires plus élevés que dans les banques en ligne |
| Conseiller dédié pour les projets importants | Qualité du suivi variable selon l’agence et le conseiller |
| Savoir-faire reconnu sur le prêt immobilier | Nombreux avis négatifs sur le crédit consommation et les réclamations |
| Compte, épargne et assurances au même endroit | Regrouper ses produits chez LCL rend la mise en concurrence moins facile |
| Application et espace en ligne complets | Commissions élevées sur les opérations hors zone euro |
| Offres d’accueil pour les jeunes et les étudiants | Avantages jeunes limités dans le temps |
Erreurs fréquentes avant d’ouvrir un compte ou de passer chez LCL
L’ouverture se fait en agence ou à distance, avec une pièce d’identité, un justificatif de domicile et un justificatif de revenus. La démarche est simple. Ce sont surtout les choix faits à ce moment-là qui coûtent cher ensuite.
- Se décider sur la seule prime de bienvenue, sans calculer les frais annuels qui suivent.
- Accepter tout le lot proposé avec le prêt immobilier (assurance emprunteur, multirisque habitation, carte haut de gamme) sans comparer chaque produit.
- Oublier la mobilité bancaire : votre nouvelle banque transfère gratuitement vos prélèvements et virements réguliers à partir d’un simple mandat signé.
- Fermer l’ancien compte trop tôt, alors que certains créanciers prélèvent encore dessus.
- Ne pas lire la plaquette tarifaire pour les opérations à l’étranger quand on voyage ou qu’on envoie de l’argent hors zone euro.
LCL face aux autres banques : où elle se situe sur le marché
LCL fait partie des grandes banques de réseau, avec BNP Paribas, la Société Générale ou le Crédit Agricole, sa maison mère. Ses tarifs sont proches des leurs. Les différences tiennent surtout à l’implantation locale et à la qualité de l’agence dont vous dépendez.
Les banques en ligne coûtent nettement moins cher pour un usage courant, avec souvent une carte gratuite sous condition. En contrepartie, le conseil se fait uniquement à distance et elles sont moins souples pour les dossiers atypiques : revenus irréguliers, professions indépendantes, montages immobiliers complexes. Les banques mutualistes régionales misent sur l’ancrage local et ont souvent une politique de crédit proche de celle de LCL. Pour les assurances, passer par un courtier ou un comparateur permet de confronter les contrats LCL au reste du marché, sans être lié au choix de sa banque.
Verdict sur LCL : pour quel profil, et les dernières questions
LCL est un bon choix pour un ménage qui prépare un achat immobilier et tient à un accompagnement en face à face. C’est aussi une option sensée pour un client qui veut regrouper banque et assurances avec un interlocuteur unique, ou pour quelqu’un qui habite une ville où le réseau est dense et utilise régulièrement l’agence.
LCL convient moins à celui qui gère tout seul depuis son téléphone, a peu d’opérations et cherche surtout à payer le moins de frais possible. C’est aussi un choix discutable pour ceux qui voyagent souvent hors zone euro, à cause des commissions, et pour ceux qui comptent obtenir facilement un crédit consommation grâce à leur ancienneté. Dans ces cas, une banque en ligne ou une banque mixte reviendra moins cher, quitte à garder un livret chez LCL.
Peut-on être client LCL et assurer sa maison ou sa voiture ailleurs ?
Oui. Avoir un compte chez LCL n’oblige à souscrire aucune de ses assurances. Vous pouvez assurer votre logement, votre véhicule ou votre santé chez l’assureur de votre choix et payer la cotisation par prélèvement sur votre compte LCL.
Peut-on ouvrir un compte LCL sans aller en agence ?
Oui. LCL permet d’ouvrir un compte à distance depuis son site, avec signature électronique et envoi des justificatifs en ligne. Un conseiller est quand même rattaché au compte, et l’agence reste disponible pour les projets qui demandent un rendez-vous.
L’assurance emprunteur de LCL est-elle obligatoire pour obtenir le prêt ?
Non. Dès la demande de prêt, vous pouvez présenter un contrat d’un autre assureur, à condition que ses garanties soient équivalentes à celles exigées par la banque. LCL ne peut pas refuser ce contrat s’il remplit ces conditions, ni augmenter le taux du crédit en contrepartie.
Comment quitter LCL si la banque ne vous convient plus ?
Ouvrez un compte dans le nouvel établissement et signez-y un mandat de mobilité bancaire. LCL doit alors transmettre la liste de vos opérations régulières. La clôture du compte courant est gratuite. Vos livrets et votre assurance vie peuvent rester chez LCL si vous le souhaitez.
L’auteur
Rédactrice comparatifs assurance
Je décortique les contrats du quotidien pour en extraire les clauses qui comptent vraiment. Je teste les parcours de souscription et je note les pièges de rédaction.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5566 votes
Commentaires
Soyez le premier à réagir.