Lemonade assurance avis : forces, limites et verdict
Analyse lemonade assurance avis : tarifs, garanties, remboursements et limites pour savoir si cet assureur digital mérite votre confiance.
9 min de lecture
4,8sur 5809 votes
- 8,7Klecteurs
- 34en ce moment
- 163partages
Notre avis
Lemonade
4,0 sur 5
Assureur digital pertinent pour petits budgets et sinistres simples, mais peu adapté à ceux qui veulent un contact humain.
Les points positifs
- Souscription et attestation très rapides
- Tarifs d'appel parmi les plus bas
- Application lisible et espace client simple
- Résiliation possible en quelques clics
- Sinistres simples remboursés rapidement
Les points négatifs
- Aucune hotline téléphonique
- Réponses perçues comme robotisées sur dossiers complexes
- Vol, bris de glace et protection juridique en option
- Non-adhésion à la convention IRSI
- Résiliation immédiate en cas d'incident de prélèvement
Un contrat souscrit en quelques minutes depuis un téléphone, une attestation reçue presque aussitôt, un prix affiché sous la barre des cinq euros par mois pour un locataire : l’argumentaire de Lemonade tranche avec celui des assureurs habitation traditionnels. La vraie question n’est pas de savoir si l’application est agréable, elle l’est, mais si la couverture tient le jour où il faut déclarer un dégât des eaux. Les retours d’assurés français, le détail des garanties incluses et le cadre réglementaire du contrat donnent une réponse plus solide que la seule page d’accueil.
Lemonade, un assureur habitation arrivé en France en 2020
Lemonade est née à New York en 2015 et cotée en bourse depuis, sous le symbole LMND. L’entreprise s’est fait connaître par un modèle sans agence, sans paperasse et sans courtier, où tout passe par une application. En France, l’activité a démarré en décembre 2020 et se limite à l’assurance habitation : pas d’auto, pas de deux-roues, pas de santé.
Les contrats français sont portés par Lemonade Insurance N.V., une entité de droit néerlandais basée à Amsterdam. Trois publics sont visés : les locataires, les propriétaires occupants et les propriétaires non occupants, avec une offre dédiée à chacun. La résiliation instantanée depuis l’espace client est mise en avant comme un argument de simplicité.
Cette promesse d’autonomie complète a une contrepartie : il n’existe pas de guichet physique, et le contact humain se fait surtout par messagerie intégrée. Pour un locataire pressé qui veut une attestation d’assurance rapidement, c’est un vrai confort. Pour quelqu’un qui aime discuter d’une clause avant de signer, l’expérience peut sembler frustrante.
Assurance habitation et assurance locataire : les garanties proposées
Le contrat de base est une multirisque habitation classique dans son architecture : responsabilité civile, protection du logement et des biens qu’il contient, plus des extensions selon la formule choisie. La couverture des biens du locataire s’étend, selon les conditions, aux objets emportés à l’extérieur du logement.
| Profil | Ce que l’offre annonce couvrir | Point à vérifier dans les conditions générales |
|---|---|---|
| Locataire | Les biens dans le logement et lors de déplacements | Plafonds par objet, franchise, statut du vol et du bris de glace |
| Propriétaire occupant | Les biens et la responsabilité civile du foyer | Étendue des garanties dommages à l’immobilier |
| Propriétaire non occupant | Le logement donné en location | Articulation avec l’assurance du locataire en place |
Deux nuances reviennent dans les analyses du contrat. D’abord, des garanties comme le vol, le bris de glace ou la protection juridique sont souvent rattachées à des options payantes plutôt qu’incluses d’office. Ensuite, Lemonade n’adhère pas à la convention IRSI, ce qui peut compliquer le traitement d’un dégât des eaux impliquant plusieurs logements ou plusieurs assureurs. Avant de signer, il est utile de comparer les garanties vraiment utiles dans une assurance habitation avec ce que couvre réellement le contrat proposé, ligne par ligne.
Autre point de périmètre : ce contrat ne remplace pas une assurance de véhicule. Pour un deux-roues, l’assurance obligatoire d’un scooter électrique se souscrit séparément, et Le vol de véhicule relève d’un contrat auto, jamais d’une multirisque habitation, même si l’objet est garé dans le logement.
Tarifs affichés : ce que veulent dire les prix d’appel
La page française de la marque annonce une multirisque habitation à partir de 4 € par mois pour un locataire, 10 € pour un propriétaire occupant et 6 € pour un propriétaire non occupant. D’autres comparateurs citent un point de départ légèrement inférieur, autour de 3,90 €. Ces montants correspondent à des configurations minimales, dans des logements de petite surface et avec peu d’options.
La cotisation réelle dépend ensuite de paramètres classiques : surface et nombre de pièces, valeur du mobilier, présence d’options vol ou bris de glace, historique de sinistres, zone géographique et niveau de franchise choisi. Un studio meublé en périphérie et un appartement familial avec du matériel informatique déclaré n’obtiennent pas le même tarif, même chez le même assureur.
Lemonade assurance avis : les notes et les retours d’assurés
Les notes publiques donnent une image favorable mais pas unanime. La marque revendique une note de 4,9 étoiles sur l’App Store, ce qui mesure surtout la qualité de l’application. Sur les plateformes d’avis généralistes, la moyenne tourne plutôt autour de 4,2 sur 5 pour un volume de plusieurs milliers d’avis, et les sites spécialisés en assurance affichent des échantillons plus réduits, parfois quelques dizaines de retours seulement.
Du côté des satisfaits, trois motifs reviennent : la rapidité de souscription, avec une attestation obtenue en quelques minutes, la simplicité de l’espace client, et des remboursements décrits comme rapides après un sinistre simple. Plusieurs témoignages récents évoquent une prise en charge efficace après un dégât mineur.
Du côté des critiques, le reproche principal porte sur l’absence de contact téléphonique. Des assurés racontent s’être retrouvés face à des réponses automatiques au moment où ils avaient besoin d’une explication, et l’un d’eux rapporte une résiliation déclenchée par un rejet de carte bancaire, sans marge de discussion. Ces situations restent minoritaires dans les avis, mais elles dessinent une limite claire du modèle.
Points forts et limites de l’assurance Lemonade
Les forces tiennent au parcours et au prix, les faiblesses au service humain et à certaines garanties laissées en option.
- Points forts : souscription et attestation très rapides, tarifs d’appel parmi les plus bas du marché, application lisible, résiliation possible en quelques clics, gestion des sinistres simples jugée efficace par de nombreux assurés.
- Limites : aucune hotline téléphonique, réponses perçues comme robotisées sur les dossiers complexes, vol, bris de glace et protection juridique souvent en option, non-adhésion à la convention IRSI, résiliation immédiate en cas d’incident de prélèvement.
Fiabilité, agrément et place de Cardif dans l’offre
La solidité d’un assureur ne se juge pas à son application mais à son encadrement. Lemonade Insurance N.V. est une société néerlandaise, contrôlée par la banque centrale des Pays-Bas, qui commercialise en France en libre prestation de services. Certaines publications spécialisées évoquent un agrément ACPR : la distinction entre autorisation d’exercer et simple déclaration d’activité mérite d’être vérifiée, et le nom de l’entité qui figure sur les conditions générales reste la référence.
Le nom de Cardif, filiale du groupe BNP Paribas, apparaît régulièrement dans les recherches sur l’assurance locataire de la marque. Cela ne signifie pas que Cardif porte les contrats français : il s’agit d’une piste de distribution ou de partenariat à contrôler au cas par cas. La bonne méthode consiste à lire la page de signature et à identifier noir sur blanc l’assureur et le gestionnaire du sinistre.
À lire aussi
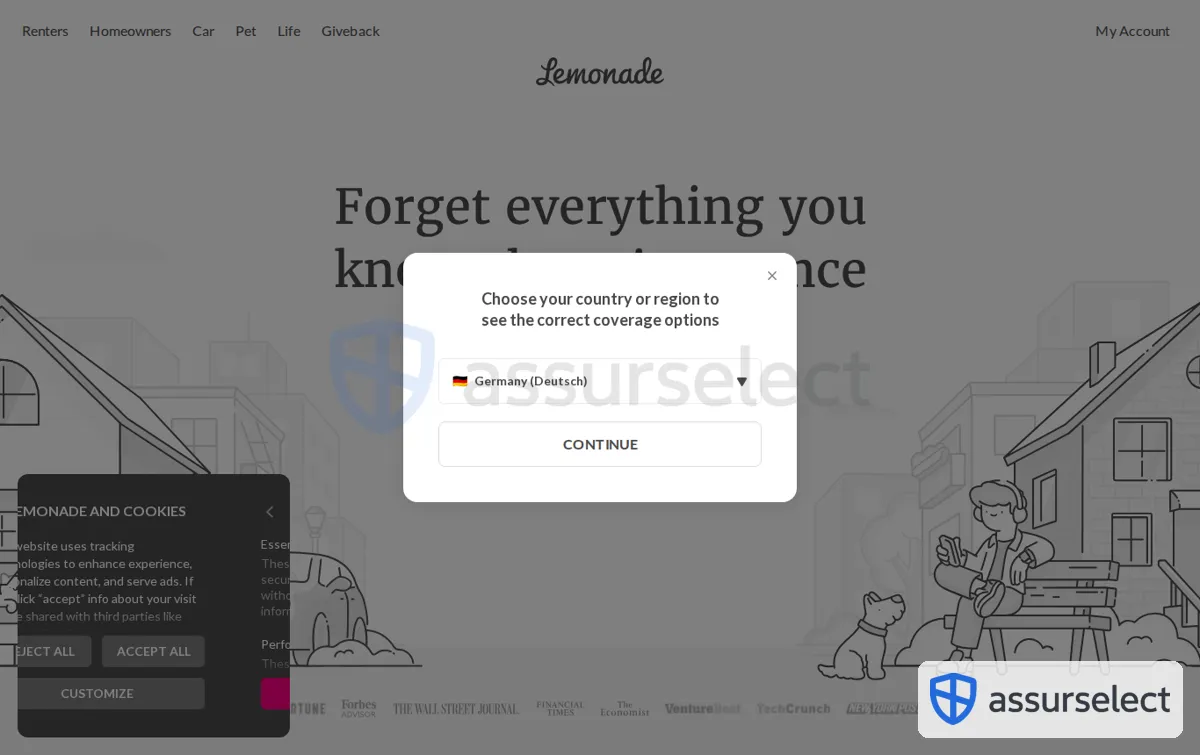
Le groupe exploite par ailleurs des sites locaux dans plusieurs pays européens, dont l’Allemagne, où il commercialise une assurance habitation et responsabilité civile privée. Cette présence multiple explique la coexistence de plusieurs entités juridiques selon le pays de résidence.
Déclaration de sinistre : ce qui fonctionne et ce qui bloque
La déclaration se fait dans l’application, avec photos et description guidée. Sur un dégât des eaux localisé, un bris de glace ou un vol documenté, le parcours est fluide et les retours d’assurés mentionnent des remboursements rapides. L’automatisation joue ici en faveur du client.
Les difficultés apparaissent quand le dossier sort du cadre standard : responsabilité partagée entre plusieurs logements, litige avec un voisin, désaccord sur la valeur d’un bien, ou besoin d’une explication humaine sur un refus. L’absence de numéro de téléphone allonge alors les échanges, et certains assurés décrivent un sentiment d’isolement face à des réponses formatées. Préparer un dossier photographique complet dès la déclaration limite ce risque.
Souscrire en ligne : le parcours réel
Le devis s’obtient en renseignant l’adresse, la surface, le statut d’occupation et quelques informations sur le logement. Le prix s’affiche immédiatement, avec la possibilité d’ajouter des options. Le paiement se fait par carte, mensuellement, et l’attestation est générée dans la foulée, ce qui rend le contrat utilisable pour un bail ou un état des lieux.
Avant de valider, trois vérifications s’imposent : le montant de la franchise, la liste exacte des garanties incluses et le plafond de remboursement par objet. Un tarif bas avec une franchise élevée ou un vol non couvert peut coûter plus cher qu’une formule intermédiaire chez un concurrent.
Alternatives et positionnement face aux assureurs classiques
Face à Lemonade, deux familles d’options existent. Les assureurs traditionnels et les banques offrent un accès à un conseiller, à des agences et à des conventions entre assureurs qui simplifient les sinistres collectifs, avec des cotisations souvent supérieures. Les autres néo-assureurs misent eux aussi sur le digital, mais certains ont conservé une ligne téléphonique, ce qui change l’expérience en cas de litige.
Le choix dépend donc moins du prix affiché que du besoin d’accompagnement. Un locataire qui change de logement tous les deux ans et gère tout depuis son téléphone trouvera son compte dans une offre digitale. Un propriétaire bailleur avec plusieurs biens, ou un foyer qui a déjà connu un sinistre complexe, aura intérêt à privilégier un contrat avec interlocuteur identifié. Les leviers pour faire baisser la prime d’un jeune conducteur, par exemple, passent par des arbitrages qui n’ont rien à voir avec une multirisque habitation et rappellent qu’un seul contrat ne règle pas tout.
Verdict : pour quel profil souscrire chez Lemonade
Lemonade est un bon choix pour un locataire ou un petit propriétaire occupant qui cherche une couverture simple, peu chère et immédiatement opérationnelle, et qui se sent à l’aise avec une gestion 100 % mobile. La rapidité d’obtention de l’attestation et la clarté de l’application sont de vrais atouts au quotidien.
Ce contrat est en revanche moins adapté à ceux qui veulent joindre un conseiller au téléphone, à ceux qui possèdent des biens de valeur nécessitant des garanties sur mesure, et aux situations où un sinistre implique plusieurs assureurs. Dans ces cas, l’économie de cotisation se paie en temps et en tranquillité. Le bon réflexe reste de demander plusieurs devis et de comparer les garanties incluses, pas seulement le prix mensuel affiché.
Questions concrètes avant de souscrire
Lemonade est-il autorisé à assurer un logement en France ?
Oui, via Lemonade Insurance N.V., société de droit néerlandais basée à Amsterdam et contrôlée par la banque centrale des Pays-Bas. Elle intervient en France en libre prestation de services. Le nom de l’entité figure sur les conditions générales et doit être vérifié avant la signature.
Peut-on joindre Lemonade par téléphone en cas de sinistre ?
Il n’existe pas de hotline téléphonique grand public. Les échanges passent par la messagerie de l’application et par courriel. C’est le point le plus critiqué dans les avis, en particulier lorsque le dossier sort du traitement standard.
L’assurance locataire Lemonade couvre-t-elle le vol et le bris de glace ?
Ces garanties sont généralement proposées sous forme d’options payantes plutôt qu’incluses dans la formule de base. Il faut donc les ajouter explicitement au devis et vérifier les plafonds et franchises associés avant de valider.
Que se passe-t-il si un prélèvement est rejeté ?
Des assurés rapportent une résiliation rapide après un incident bancaire, sans phase de discussion longue. Mieux vaut anticiper un changement de carte et mettre à jour les coordonnées de paiement dans l’application avant l’échéance.
Lemonade est-il vraiment moins cher qu’un assureur habitation classique ?
Sur les profils simples, les tarifs d’appel affichés sont bas, à partir de 4 € par mois pour un locataire. L’écart se réduit dès que l’on ajoute des options ou que la surface augmente. La comparaison doit se faire à garanties équivalentes, franchise comprise.
L’auteur
Analyste assurance auto et deux-roues
Mon terrain sur ce site : Assurances automobile, moto et mobilité électrique.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5809 votes
Commentaires
Soyez le premier à réagir.